
钱程速配官网 苏纳克公开摊牌,印度替代中国靠谱吗?1700家外企撤离,真正瓶颈藏不住了
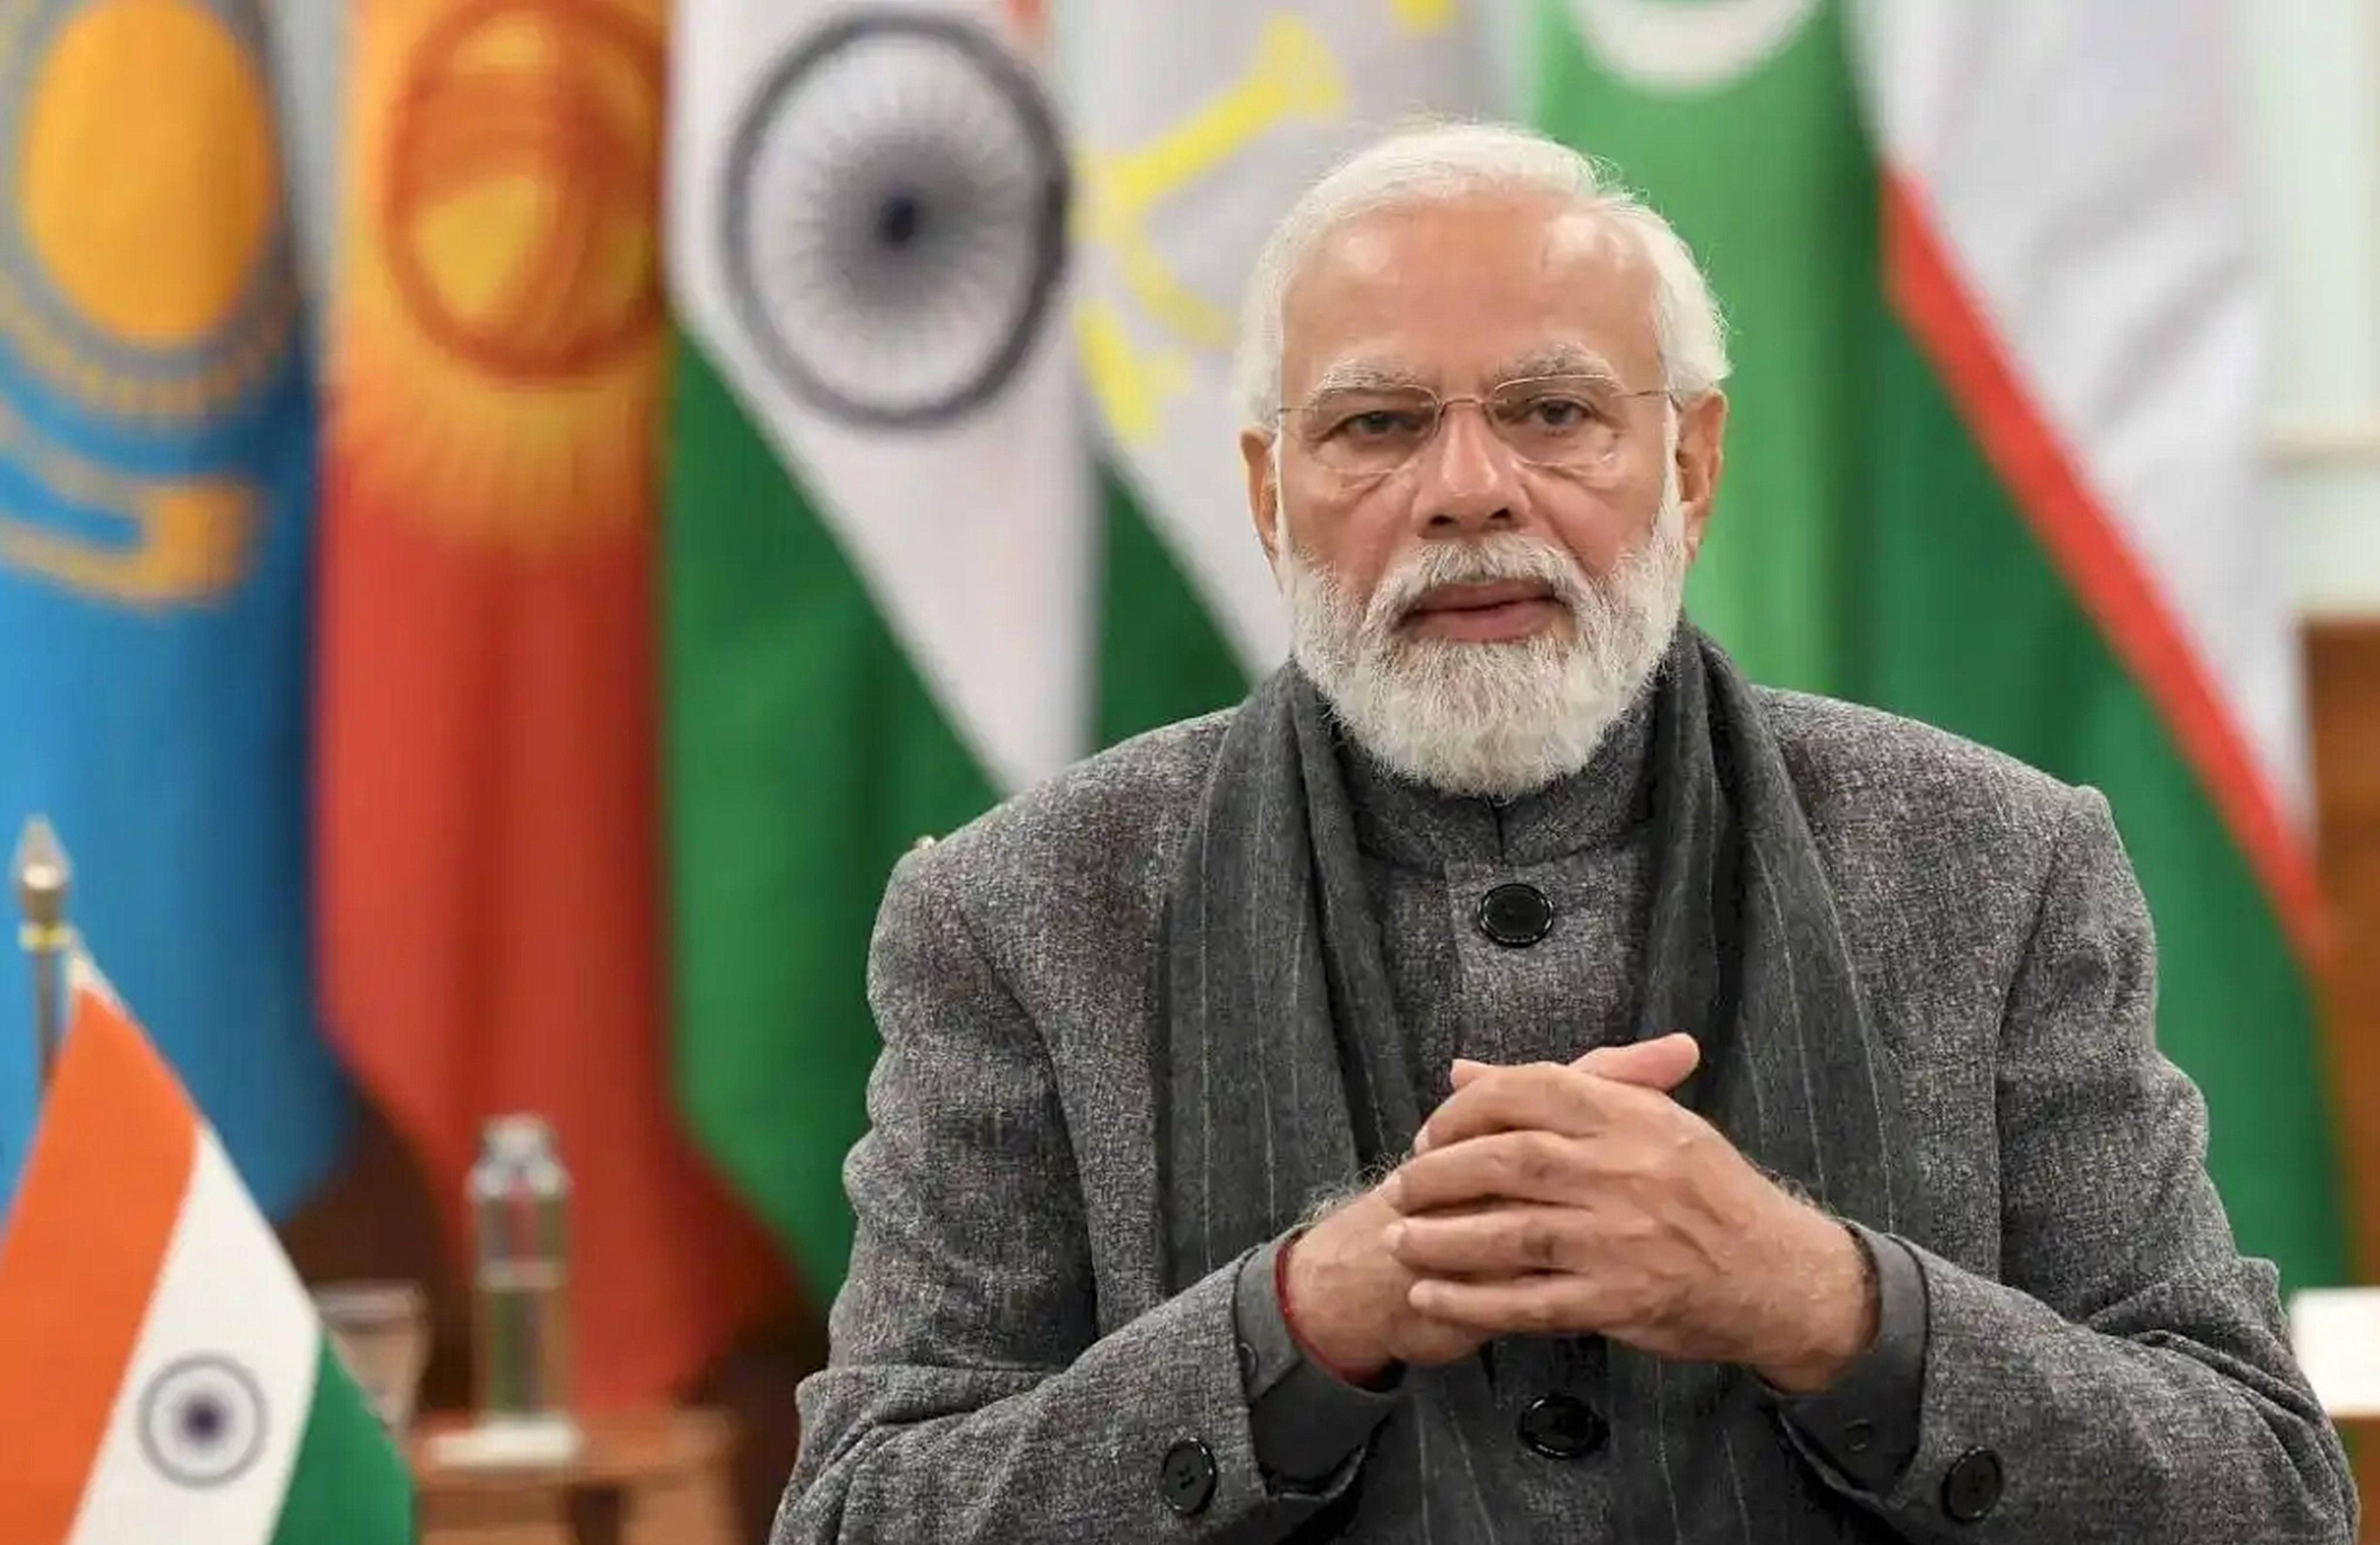
据公开资料,英国前首相苏纳克在新德里举办的彭博新经济论坛发表讲话,提出美国主导的全球秩序已经终结,中国在经济、军事、技术层面成为美国势均力敌的竞争对手,同时提到印度拥有更大战略自主空间,有望成为供应链多元化的受益者。这番表态,在印度精英圈层激起复杂反响:一边是西方持续释放的“替代红利”预期,一边是藏在话语背后的现实标尺。由此引出三个值得深究的问题:被舆论热捧的“印度替代”究竟是机遇还是幻象?阻碍印度承接全球产业转移的核心瓶颈是什么?内外多重约束之下,印度的大国定位该如何理性校准?
近些年,伴随全球供应链调整,不少西方资本和舆论不断抬高印度的定位,很多印度商界精英形成一种判断:中美博弈,就是印度顶替中国制造业位置的历史性窗口。但体量层面的鸿沟,很难在短时间内抹平。从经济大盘来看,印度经济体量大约在4万亿美元区间,而中国经济体量已经接近20万亿美元;在制造业产能上,中国制造业增加值长期占据全球近三成,形成从上游原材料、零部件到终端成品的完整配套集群。
产业转移的流向,同样打破了“印度接盘”的想象。在供应链外迁过程中,越南、墨西哥往往拿到更多订单,核心原因是它们深度嵌入中国供应链网络,可以就近采购零部件、同步配套上下游;而印度的产业生态相对独立割裂,很难快速融入这套分工体系。苏纳克的发言并没有否定印度的潜力,只是清晰划出一条分界线:印度具备区域大国的成长空间,但尚不具备和中美同台对等博弈的综合实力。
印度最大的制约,不在于外部竞争,而在于自身长期固化的发展短板。多年来,印度制造业占GDP比重长期徘徊在14%–17%,距离“印度制造”提出的25%目标还有巨大距离,经济结构呈现服务业超前、工业化不足的倒挂特征。基础设施的短板持续压制制造业落地:电网稳定性不足,输电损耗偏高,工业园区、农村区域停电频发,对于精密制造、电子代工这类对电力稳定性要求极高的产业,是难以逾越的门槛。
营商环境的波动,进一步削弱外资信心。印度政府过往频繁调整税收、投资审查规则,政策不确定性持续劝退跨国企业。官方统计显示,2014至2021年间,有超过1700家跨国企业关闭或者注销在印度分支机构,大量资本在观望之后选择撤离。除此之外,社会层面的结构性约束同样突出:种姓体系带来劳动力分层、流动受限,土地征收流程繁琐,劳工法规碎片化,都抬高建厂扩产的综合成本。
这些问题不是单纯依靠招商引资、优惠补贴就能快速化解,需要深层次的社会与行政改革。想要从区域大国走向全球第一梯队,印度需要持续面对来自内外的多层约束。首先是美国的战略边界。美国扶持印度,本质是将其作为印太战略的支点,并不愿意看到印度成长为不受控制的全球竞争者,会在高技术输出、市场准入、产业链分配上设置隐性天花板。其次是地缘压力。长期和巴基斯坦的对峙,持续消耗大量财政与军事资源,迫使印度把相当一部分预算倾斜国防,挤压产业基建投入。第三是产业竞争格局。中国完整的工业链条、庞大工程师与产业工人储备,形成成熟的产业护城河,供应链转移不等于凭空再造一套工业体系。最后,也是最根本的,是内部改革阻力。土地、劳工、税收、社会公平等改革议题牵动庞大既得利益群体,推进难度极大。
外部机遇再多,如果内部改革停滞,红利很难转化为实打实的产业竞争力。当然也要客观看到印度的优势:年轻庞大的人口基数、不断增长的内需市场、快速扩张的数字服务业,以及大国博弈之下各方争相拉拢的战略空间。这些都是它独有的筹码,但筹码不等于实力。真正的大国崛起,从来不是依靠外部赋予的位置,而是依靠持续的内生变革、稳固的产业底盘与可预期的治理环境。印度的大国梦并非遥不可及,但前提是跳出幻想,直面短板,用持续、扎实的改革,把人口红利、地缘红利转化为工业化的坚实根基。
申银优配提示:文章来自网络,不代表本站观点。